Qué es un testamento y por qué debería importarte proteger a tu familia aunque seas joven
Casi nadie piensa en su testamento a los 25, a los 30 o incluso a los 40. Es comprensible: hay renta que pagar, una carrera que construir, quizá un hijo pequeño y mil cosas urgentes que compiten por tu atención. Hablar de qué pasará con lo tuyo cuando ya no estés suena lejano, incómodo y, para muchos, hasta de mala suerte. Y sin embargo, las cifras que circulan año con año en México apuntan siempre en la misma dirección: según estimaciones del Colegio Nacional del Notariado Mexicano, apenas alrededor del 5 % de los adultos ha dejado uno. El resto confía, sin decirlo, en que todo se arreglará solo.
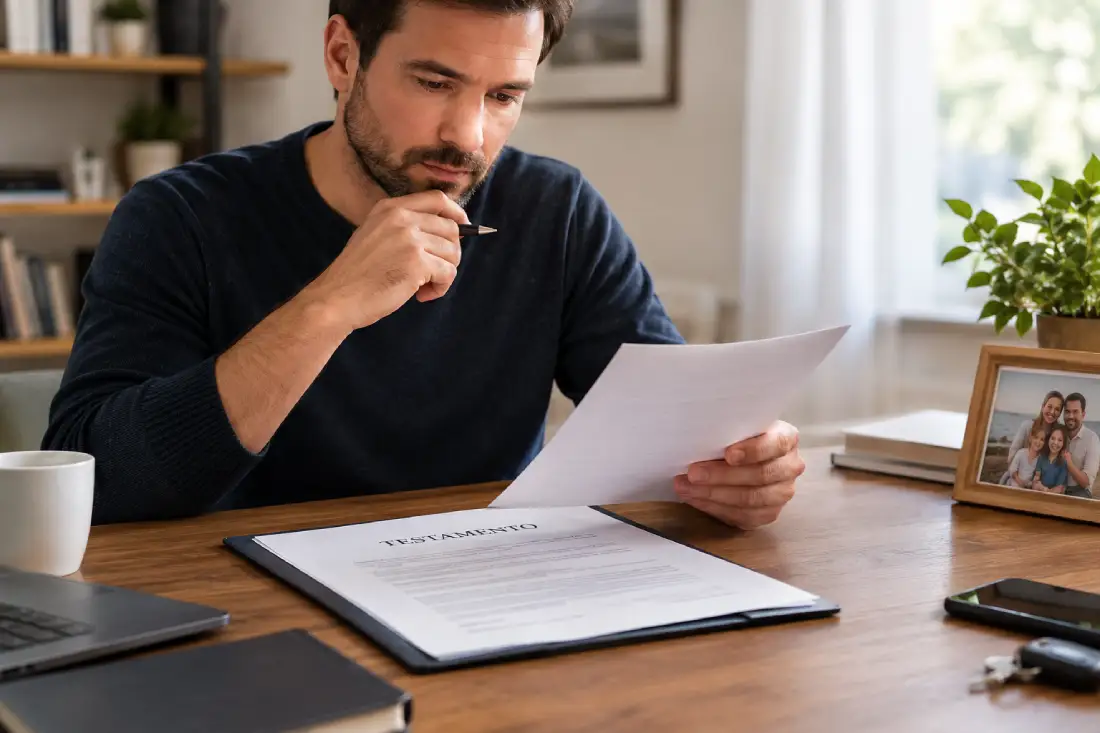
Casi nunca se arregla solo. Lo que sucede, en la práctica, es que la familia —en pleno duelo— tiene que averiguar qué bienes existen, quién tiene derecho a qué, cuánto tiempo y dinero tomará el trámite y, a veces, lidiar con desacuerdos que nadie esperaba. Un testamento es, ante todo, una forma de ahorrarles esa carga. No es un papel para ricos ni un trámite de personas mayores: es una herramienta de organización que tiene sentido desde el momento en que alguien más depende de ti, o simplemente desde que tienes algo que no quieres que quede en el aire.
En esta guía vamos a ir por partes y sin lenguaje enredado. Verás qué es exactamente un testamento, qué puedes hacer con él, qué ocurre si no lo tienes, qué tipos existen, cuánto cuesta en 2026, cómo se tramita y qué errores conviene evitar. También aclararemos lo que un testamento no hace, porque ahí es donde más confusiones hay: seguros, Afore y cuentas bancarias funcionan con reglas propias.
Aviso importante: este artículo es informativo y no sustituye la asesoría de un notario público ni de un abogado. Las reglas de sucesiones dependen del Código Civil de cada entidad federativa, así que algunos detalles —como la edad mínima o los derechos de la pareja— cambian según dónde vivas. Cuando una regla varía, lo señalamos.
Contenido del artículo
¿Qué es un testamento? La definición sin tecnicismos
Un testamento es un documento en el que una persona, mientras vive y está en su sano juicio, deja por escrito qué quiere que pase con sus bienes, sus derechos y algunas de sus responsabilidades cuando fallezca. El Código Civil Federal lo describe como un acto personalísimo, revocable y libre (consulta el texto en la Cámara de Diputados), y cada una de esas tres palabras tiene consecuencias prácticas que vale la pena traducir.
Personalísimo significa que solo tú puedes hacerlo: nadie puede otorgarlo por ti, ni siquiera tu pareja o tus padres, y tampoco puedes dejar que otra persona decida a quién le toca qué.
Revocable quiere decir que puedes cambiarlo todas las veces que quieras; lo que firmes hoy no te ata para siempre, y el último testamento válido es el que cuenta.
Libre significa que debe reflejar tu decisión, sin presiones ni engaños; si alguien te obliga a testar de cierta manera, el documento puede impugnarse. Más adelante veremos que esa libertad tiene un matiz importante: la obligación de garantizar alimentos a ciertas personas.
Vale la pena distinguir dos cosas que se confunden seguido. El testamento no entrega tus propiedades a nadie mientras estés vivo. Tus bienes siguen siendo tuyos, puedes venderlos, regalarlos, hipotecarlos o gastarlos; el testamento solo surte efecto cuando faltas. Eso lo diferencia de una donación en vida o de poner a alguien “en la escritura”, que son movimientos distintos con consecuencias propias, incluso fiscales.
Los términos que vas a escuchar en la notaría son pocos, y conviene tenerlos claros desde ahora:
- Testador: la persona que hace el testamento, es decir, tú.
- Heredero: quien recibe todo el patrimonio o una parte proporcional de él (por ejemplo, “el 50 % de mis bienes”).
- Legatario: quien recibe un bien concreto (“mi coche” o “el dinero de esta cuenta”).
- Albacea: la persona que administra y ejecuta el testamento: reúne los bienes, paga lo que se deba y reparte lo que corresponda.
- Sucesión: el procedimiento mediante el cual se transmite el patrimonio de una persona fallecida.
¿Para qué sirve un testamento? Lo que sí puedes decidir
Si lo piensas, un testamento responde a una pregunta muy simple: “si hoy me pasara algo, ¿quién se queda con qué y quién se encarga de que se cumpla?”. Alrededor de esa pregunta, el documento te permite resolver varias cosas a la vez, y no todas tienen que ver con dinero.
Elegir quién hereda y en qué proporción
Es la función más conocida. Puedes nombrar a una o varias personas y asignarles porcentajes (60 % para tu hijo, 40 % para tu pareja, por ejemplo), o repartir bienes específicos entre distintas personas. También puedes incluir herederos sustitutos por si el primero fallece antes que tú, un detalle que ahorra complicaciones y que mucha gente pasa por alto.
Proteger a tu pareja, sobre todo si no están casados
Cuando hay matrimonio, la ley ya contempla al cónyuge en la sucesión. Cuando no lo hay, los derechos de una pareja dependen de que se acredite el concubinato conforme a las reglas de cada estado, algo que normalmente exige años de convivencia o hijos en común y que, en un momento de pérdida, nadie quiere tener que demostrar ante un juez. Con testamento, simplemente la nombras.
Nombrar a un albacea de tu confianza
El albacea es la persona que “mueve” el trámite: reúne documentos, informa a las autoridades, paga lo pendiente y reparte según lo que dispusiste. Elegirlo tú evita que sea una disputa entre familiares o que el cargo recaiga en alguien con quien nunca te llevaste bien.
Proponer un tutor para tus hijos menores
Para quienes tienen hijos pequeños, este punto pesa más que cualquier cuenta bancaria. El testamento te permite señalar a quién quieres que cuide de ellos si faltaran los padres. En la práctica, un juez revisa que esa persona sea apta, pero tu voluntad escrita es un punto de partida muy sólido, y evita que la decisión se tome en medio de la urgencia o del conflicto.
Dejar bienes específicos a personas específicas
Un reloj de tu abuelo, tu computadora de trabajo, tu moto o un porcentaje de un negocio: los legados permiten que objetos con valor económico o sentimental lleguen exactamente a quien quieres. Muchas peleas familiares no nacen por casas ni terrenos, sino por cosas pequeñas que nadie dejó asignadas.
Reconocer hijos y cumplir deberes
El testamento también sirve para reconocer a un hijo y para dejar instrucciones sobre cargas o condiciones razonables, como el cuidado de una mascota o el destino de ciertos recuerdos. No todo cabe como obligación legal exigible, pero un notario puede ayudarte a redactarlo de forma válida.
¿Por qué importa aunque seas joven y tengas poco?
“Cuando tenga más, lo hago.” Es la frase que más se repite, y suena lógica hasta que se mira de cerca. La razón por la que un testamento importa no es el tamaño de tu patrimonio, sino la cantidad de personas que dependen de ti o que quedarían en una situación difícil sin tus indicaciones. A los 28 años puedes tener muy pocos bienes y, aun así, una vida llena de vínculos que la ley no siempre reconoce con la rapidez que uno supondría.
Porque lo pequeño también cuenta
Tal vez no tengas casa, pero sí un coche o una moto, una cuenta con ahorros, la liquidación de tu último empleo pendiente de cobro, un fondo en tu Afore, equipo de trabajo, un dominio web, una pequeña inversión en CETES. Sumado, es patrimonio. Y cuando alguien fallece sin dejar instrucciones, incluso las cuentas pequeñas se vuelven un trámite: el banco no libera dinero por simple petición de un familiar.
Porque la vida adulta empieza antes de lo que parece
Una pareja con la que convives pero con la que no te has casado, un hijo recién nacido, unos padres que dependen parcialmente de tu ingreso, un hermano menor al que apoyas con la escuela. Ninguna de esas situaciones se traduce automáticamente en derechos claros para esa persona. Un testamento es la manera más directa de decir “esto es para ti”.
Porque si trabajas por tu cuenta, el vacío es mayor
Quien factura como freelancer o tiene un negocio propio suele acumular cosas que no están en ningún expediente de nómina: clientes con pagos pendientes, plataformas con saldo, equipo, derechos sobre su trabajo. Si ese es tu caso, te puede servir leer cómo ordenar los gastos y la parte fiscal de tu actividad, porque una operación bien documentada también facilita que alguien más pueda entender qué tienes si algún día lo necesita.
Porque hoy una parte de lo que tienes es digital
Cuentas bancarias digitales, billeteras electrónicas, perfiles con valor, archivos y fotografías. Un testamento no es el lugar para escribir contraseñas (nunca lo hagas), pero sí puede dejar claro quién tendrá la facultad de administrar tus asuntos. Si tienes dinero en cuentas de este tipo, el artículo sobre cuentas digitales en México te ayuda a entender cómo funcionan; y sí, también conviene saber qué ocurre con ellas cuando el titular ya no está.
Porque la prevención cuesta menos que el conflicto
Hacer un testamento es una tarea de una mañana y un gasto único relativamente pequeño. No hacerlo puede significar meses o años de trámites, honorarios más altos y tensiones familiares. Es el mismo principio de un seguro: esperas no usarlo pronto, pero cuando lo necesitas, ya no hay tiempo de conseguirlo.
Y sí: puedes hacerlo desde muy joven
La edad mínima para testar depende del Código Civil de cada estado. En la Ciudad de México, el Estado de México y la mayoría de las entidades es a partir de los 16 años; de acuerdo con lo que han reportado distintos medios, en algunos estados (como Chihuahua, Coahuila, Puebla, Quintana Roo, Sinaloa, Tabasco y Tlaxcala) basta con 14, mientras que Jalisco y Michoacán piden la mayoría de edad. Estas reglas pueden reformarse, así que confirma con un notario de tu entidad. Y, además de la edad, se exige estar en pleno uso de tus facultades mentales.
Dos escenarios ilustrativos
Caso 1. Daniela tiene 29 años, es diseñadora independiente y vive con su pareja desde hace tres años en un departamento rentado. Tiene un coche, ahorros por unos $150,000 y un seguro de vida del trabajo que nunca revisó. Sin testamento, su pareja no es heredera automática: en el Código Civil Federal, la concubina o el concubinario hereda si convivió con la persona durante los cinco años previos a su muerte o si tuvieron hijos (algunos estados piden menos tiempo). Con tres años de convivencia, según el estado donde vivan, su pareja podría quedar fuera y quienes tendrían preferencia serían sus padres o hermanos. Con un testamento sencillo —que cuesta menos que un mes de renta— deja claro que su pareja es la heredera principal y su hermana, la albacea.
Caso 2. Luis tiene 34 años, está casado y tiene una hija de dos años. No tiene propiedades, pero sí una cuenta de ahorro, un coche y la subcuenta de vivienda. Si él y su esposa faltaran, la custodia de la niña sería decidida por un juez entre familiares que podrían tener posturas distintas. En su testamento, ambos proponen una tutora de confianza y una persona que administre lo que le corresponda a la niña hasta la mayoría de edad.
Ambos ejemplos son ilustrativos y no representan casos reales; sirven para mostrar cómo la misma herramienta resuelve problemas distintos.
¿Qué pasa si mueres sin testamento en México?
Cuando una persona fallece sin haber dejado testamento válido, la ley lo llama sucesión legítima o intestada. Esto no significa que “el Gobierno se quede con todo”, como a veces se escucha: significa que la ley decide quiénes heredan, en qué orden y en qué proporción, siguiendo reglas de parentesco.
El orden general suele empezar por los descendientes (hijos), luego el cónyuge, los ascendientes (padres), los parientes colaterales hasta el cuarto grado y la concubina o el concubinario (en el Código Civil Federal, con cinco años de convivencia previos al fallecimiento o con hijos en común); a falta de todos ellos, los bienes pasan a la beneficencia pública. Los detalles y las proporciones cambian según el Código Civil de cada entidad.
El problema, por lo tanto, no es que “nadie herede”, sino que heredan quienes la ley señala, y no necesariamente quienes tú habrías elegido. Y, además, hay un recorrido para llegar a ello.
El camino: notarial o judicial
Si todos los herederos son mayores de edad, tienen capacidad legal, están de acuerdo entre sí y no hay conflicto, la sucesión intestada puede tramitarse ante notario, lo cual suele ser más ágil. Si hay menores de edad, desacuerdos, dudas sobre quién es heredero o bienes en disputa, el asunto pasa a un juez, con plazos más largos y costos más elevados. Primero se necesita demostrar el parentesco con actas, luego determinar quiénes son herederos, nombrar un albacea, hacer un inventario de bienes y, por último, adjudicarlos. Cada paso requiere documentos, publicaciones y tiempo.
Lo que suele ocurrir en la vida real
Mientras la sucesión avanza, bienes y cuentas pueden quedar inmovilizados. El banco pide documentos que acrediten quién tiene facultad para retirar dinero; el coche no puede venderse sin que haya quien lo transmita; y los gastos corrientes de la familia (colegiaturas, renta, servicios) continúan igual. Para mucha gente, el verdadero golpe no es el trámite en sí, sino que coincide con el momento de menor liquidez: gastos funerarios, ingreso interrumpido y deudas por atender. Si te interesa ver cómo se manejan esos imprevistos desde el lado financiero, revisa los préstamos para gastos inesperados familiares y la guía de gastos urgentes; lo ideal, desde luego, es no tener que llegar a eso.
Conflictos que un testamento habría evitado
Familiares que no se hablan desde hace años y de pronto comparten un bien. Parejas no casadas que deben demostrar su relación. Hermanos con ideas distintas sobre vender o conservar la casa. Un hijo reconocido tardíamente que reclama su parte. En ningún caso se trata de “gente mala”; son personas haciendo cuentas en medio del duelo, sin una instrucción clara a la cual atenerse.
Mitos comunes que frenan a la gente
“El testamento es solo para personas con mucho dinero”
Falso. Es útil con cualquier nivel de patrimonio, precisamente porque con poco, cada peso cuenta más. Lo importante no es cuánto tienes, sino que lo que tengas llegue a quien quieres y sin pasar por un conflicto.
“Si hago testamento, me voy a morir pronto”
El testamento no atrae nada: es un trámite administrativo. Hay personas que lo hacen a los 20 y siguen vivas a los 90, y pueden modificarlo veinte veces en el camino. Piénsalo como cerrar con llave al salir de casa: no esperas que entren a robar, simplemente es lo prudente.
“Mi pareja (o mis hijos) heredarán automáticamente y todo será sencillo”
A veces sí, pero “automático” no significa “rápido” ni “sin trámite”. Incluso cuando la ley favorece a ciertos familiares, igual debe abrirse una sucesión, comprobar parentescos y adjudicar bienes. Y en parejas sin matrimonio, nada es automático.
“Basta con poner a alguien en la escritura o en la cuenta”
Poner a otra persona como cotitular puede resolver una parte, pero también puede generar problemas: esa persona pasa a tener derechos sobre el bien desde ahora, no solo cuando faltes; y si alguien reclamara, la situación se complica. No es un sustituto de un testamento, y en el caso de inmuebles conviene consultarlo con un notario antes de mover nada.
“Es muy caro y muy complicado”
Es un trámite que se hace en una cita, ante notario, con una identificación y los datos de las personas que nombrarás. Su costo varía, pero hay una campaña anual de descuentos, de la que hablamos más abajo, que lo vuelve bastante accesible.
“Con una carta escrita a mano basta”
No necesariamente. Existe el testamento ológrafo (escrito de puño y letra), pero tiene requisitos estrictos, como el depósito ante la autoridad correspondiente y la intervención de testigos, y solo lo pueden otorgar personas mayores de edad. Una nota en un cuaderno o un mensaje de WhatsApp no sustituye un testamento y puede no ser reconocida.
Tipos de testamento y cuál te conviene
La ley mexicana reconoce varias formas de testar. En la práctica, la gran mayoría de las personas elige una sola: el testamento público abierto. Aun así, conviene conocer las demás para entender de qué te hablan si alguien las menciona.
| Tipo | Cómo funciona | ¿Para quién suele ser útil? |
|---|---|---|
| Público abierto | Lo otorgas ante notario, quien redacta lo que le dictas, lo lee y lo firmas. Queda registrado y el notario guarda el original. | Casi todas las personas. Es la opción más segura, común y sencilla. |
| Público cerrado | Tú redactas o haces redactar el documento, lo metes en un sobre sellado y lo presentas ante notario y testigos. El contenido permanece reservado hasta que se abre. | Quien necesita máxima confidencialidad sobre lo que dispuso. Se usa poco. |
| Público simplificado | Se otorga ante notario en la misma escritura con la que compras (o regularizas) un inmueble destinado a vivienda, o en un acto posterior, y solo cubre ese bien, que se deja a legatarios. Aplica si el valor del inmueble no rebasa el tope que fija la ley. | Quien compra o regulariza una vivienda de valor limitado y quiere dejar resuelto ese bien. No sustituye a un testamento general. |
| Ológrafo | Escrito completamente de tu puño y letra, firmado y fechado, y depositado formalmente ante la autoridad que marque la ley local, con testigos. | Casos particulares. Exige cumplir formalidades al pie de la letra, y solo pueden otorgarlo personas mayores de edad. |
| Privado, militar, marítimo y otros especiales | Formas excepcionales previstas para emergencias (enfermedad grave sin notario disponible) o situaciones particulares como el servicio militar o viajes en altamar. | Situaciones extraordinarias. No son una opción de planeación. |
Si estás en México y quieres hacerlo de manera sencilla, lo más probable es que tu notario te proponga el testamento público abierto, y es lo que recomendamos considerar. Si vives en el extranjero, también existe la posibilidad de otorgarlo ante los consulados mexicanos, que ejercen funciones notariales para este tipo de acto. Las características exactas pueden variar entre entidades, así que conviene confirmar con un notario de tu estado.
Lo que no puedes decidir: pensión alimenticia y otros límites
Dijimos que el testamento es libre, y lo es en lo esencial. En México, a nivel general, rige el principio de libertad de testar: no estás obligado a dejar un porcentaje fijo a cada hijo, como ocurre en otros países. Pero esa libertad tiene un límite importante que muchos desconocen: la obligación de dejar alimentos a ciertas personas.
En términos sencillos, el Código Civil Federal (artículo 1368) exige que el testamento asegure alimentos a los hijos menores de 18 años (o de cualquier edad, si están imposibilitados para trabajar), al cónyuge que esté impedido para trabajar y no tenga bienes suficientes, a la pareja en concubinato (con cinco años de convivencia o hijos en común) que se encuentre en esa misma situación, y a hermanos u otros parientes colaterales hasta el cuarto grado que sean menores de 18 años o estén incapacitados y no tengan con qué sostenerse.
Cada estado ajusta esta lista y sus plazos, por lo que conviene revisarla con el notario. Si no se respeta esta obligación, el testamento no necesariamente se invalida por completo, pero quien quedó sin protección puede reclamar su pensión, y esta se pagará de todos modos, a costa de lo que dejaste a otros.
Otros límites prácticos: no puedes disponer de lo que no es tuyo (por ejemplo, la parte de la sociedad conyugal que pertenece a tu pareja), ni imponer condiciones imposibles o ilegales, ni dejar bienes a quien la ley considera incapaz de heredar por causas específicas. Un notario revisa estos puntos al redactar, y por eso la asesoría que ofrece durante el trámite tiene valor real, más allá de la firma.
Lo que el testamento no cubre: seguros, Afore y cuentas
Aquí es donde más malentendidos ocurren. No todo lo que “tienes” pasa por el testamento. Algunos productos funcionan con beneficiarios designados, es decir, con una persona que tú nombras directamente en el contrato o en el sistema, y que recibe el recurso por esa designación. Si tu testamento dice una cosa y tu designación de beneficiario dice otra, por lo general prevalece la designación.
| Bien o producto | ¿Cómo se transmite? | Qué te conviene hacer |
|---|---|---|
| Casa, terreno, coche, bienes en general | Por testamento o, a falta de este, por sucesión legítima. | Incluirlos en tu testamento, indicando a quién se los dejas. |
| Seguro de vida | Se paga a los beneficiarios que nombraste en la póliza; si no hay beneficiarios válidos, el dinero suele pasar a la herencia. | Revisar la póliza y mantener actualizados nombres y porcentajes. |
| Afore | Se entrega a los beneficiarios designados en tu cuenta individual; si no hay, se necesita un trámite adicional. | Consultar y actualizar tus beneficiarios directamente con tu Afore. |
| Cuentas bancarias y de inversión | Depende del producto: algunas permiten nombrar beneficiarios; en otras, el dinero forma parte de la herencia. | Preguntar a tu institución si puedes registrar beneficiarios y hacerlo. |
| Subcuenta de vivienda y otros derechos laborales | Dependen de la ley y de los beneficiarios que correspondan en cada caso. | Mantener tus datos y los de tus beneficiarios al día con tu patrón o institución. |
| Deudas | Se pagan con el patrimonio de la herencia, no con el de los herederos (ver siguiente sección). | Llevar un registro claro de lo que debes y a quién. |
La lección práctica: hacer un testamento no te exime de revisar tus beneficiarios, y revisar beneficiarios no sustituye un testamento. Son dos piezas complementarias. Si alguna vez tuviste que quejarte por una póliza o por un cobro, o quieres saber a dónde acudir cuando una institución no responde, la CONDUSEF y su proceso de queja es un buen punto de partida.
¿Y las deudas? Qué pasa con lo que debes
Una de las dudas más frecuentes —y más angustiantes— es si los familiares tendrán que pagar lo que uno deja pendiente. La regla general del Código Civil Federal es tranquilizadora: el heredero responde por las deudas solo hasta donde alcance lo que hereda. En otras palabras, tu patrimonio responde por tus deudas, pero tus herederos no tienen que sacar dinero de su bolsillo para completar lo que falte. Si las deudas superan el valor de la herencia, existe la opción de no aceptarla o de aceptarla con los límites que la ley prevé.
Hay matices que conviene conocer:
- Si alguien firmó como aval u obligado solidario de una deuda tuya, esa persona sigue obligada por su propia firma, aunque tú ya no estés. Si quieres entender qué implica ese compromiso, revisa qué es un aval y cuándo te lo piden.
- Algunos créditos incluyen seguro de saldo deudor que liquida el adeudo si el titular fallece. Vale la pena preguntar si el tuyo lo incluye, porque puede cambiar por completo el panorama para tu familia.
- Las deudas pueden aparecer en el reporte de crédito del fallecido. Para entender cómo funcionan esos registros, consulta la guía completa del Buró de Crédito.
Y una reflexión de fondo: llevar ordenadas tus deudas no es solo un asunto de salud financiera personal, también es un acto de cuidado hacia quienes dependen de ti. Si hoy sientes que tus pagos se te están saliendo de control, este puede ser un buen momento para leer cómo negociar una deuda con tus acreedores o cómo evitar el sobreendeudamiento.
¿Cuánto cuesta hacer un testamento en 2026?
El costo de un testamento depende de tu estado, de la notaría y de la época del año. Hay una constante, sin embargo: septiembre. Desde 2003, la Secretaría de Gobernación y el Notariado Mexicano impulsan la campaña “Septiembre, Mes del Testamento”, que en 2026 llegó a su edición número 24.
Durante ese mes, las notarías participantes de las 32 entidades ofrecen tarifas preferenciales, descuentos del 50 % o más según el estado, asesoría gratuita y horarios ampliados, con atención en sábado en muchos casos. Algunos estados extienden el beneficio unas semanas más: en Jalisco, por ejemplo, la campaña de 2026 se prolongó hasta el 10 de octubre.
Como referencia, estos fueron algunos de los precios preferenciales de septiembre de 2026, según lo difundido por Gobernación y medios nacionales:
- Chiapas: alrededor de $1,000.
- Estado de México y Baja California: $1,500.
- Puebla: $1,800.
- Aguascalientes: $2,000.
- Jalisco: $2,300.
- Nuevo León: $2,500.
- Ciudad de México: $3,800 (con tarifa reducida para ciertos grupos de edad, como los adultos mayores).
Fuera de campaña, el costo suele ser más alto y varía mucho entre entidades y notarías, así que lo recomendable es pedir un presupuesto por escrito. Lo que importa tener presente es que se trata de un pago único, comparable con una cena familiar o una mensualidad de servicios, a cambio de un documento que puede ahorrarle a tu familia gastos mucho mayores.
Si lees esto fuera de septiembre, no esperes al próximo año por inercia: pregunta en tu Colegio de Notarios si hay tarifas vigentes o programas locales, y compara con calma.
Para ubicar notarías en tu estado puedes usar el directorio del Notariado Mexicano y, para información general de la campaña y de los trámites, el sitio oficial del Gobierno de México dedicado al testamento.
Si necesitas planear el gasto dentro de tu presupuesto —porque a veces, aun con descuento, no es lo primero que cabe en la quincena—, el artículo para hacer un presupuesto familiar en 15 minutos te da una forma rápida de ver dónde hacer espacio.
Cómo hacer tu testamento paso a paso
El proceso es más corto de lo que la mayoría imagina. Estos son los pasos habituales:
- Haz tu lista de bienes y de personas. Anota qué tienes (inmuebles, vehículos, cuentas, inversiones, negocio, objetos de valor) y a quién quieres dejarle cada cosa. No necesita ser exhaustiva ni perfecta; puedes optar por un testamento general que reparta “todos mis bienes” por porcentajes.
- Elige a tu albacea y, si aplica, a tu tutor. Habla con ellos antes. Que se enteren por ti y no por el notario evita sorpresas.
- Busca un notario. Usa el directorio oficial, pregunta por el costo total y por las campañas vigentes, y confirma que te darán asesoría sobre tus dudas. Puedes pedir cotización en más de una notaría.
- Reúne tus documentos. Normalmente piden identificación oficial vigente con fotografía (INE o pasaporte), CURP, acta de nacimiento y datos completos de los herederos y del albacea: nombres, parentesco y, a veces, domicilio. Si vas a incluir un inmueble, lleva tu escritura o los datos del bien.
- Acude a la cita. El notario te hará preguntas, te explicará opciones y redactará el documento conforme a lo que le digas. Léelo con atención antes de firmar y pregunta lo que no entiendas.
- Firma y paga. Con tu firma, el testamento queda otorgado ante fe pública. Según la entidad y el caso, puede pedirse la presencia de testigos.
- Verifica el aviso al RENAT. El notario da aviso del testamento para que se integre al Registro Nacional de Avisos de Testamento; pídele constancia de que se realizó.
- Guarda tu copia y avisa a quien corresponda. El original queda resguardado por el notario. A tu albacea o a una persona de confianza, dile dónde está tu copia y ante qué notario se otorgó.
Una cosa más: nadie te exige tener todo resuelto antes de ir. El notario existe justamente para ayudarte a ordenar tus ideas, detectar problemas y proponer cómo redactar tus decisiones. Muchas personas llegan con dudas y salen con un documento claro.
Cómo elegir herederos, albacea y tutor
La parte técnica es breve; la parte humana es la que lleva más pensamiento. Algunas ideas para decidir sin que se vuelva un dolor de cabeza:
Herederos: piensa en proporciones, no solo en nombres
Si tienes hijos, pareja y padres, ¿cómo quieres repartir? Una opción común es nombrar a tu pareja y a tus hijos en partes definidas, y dejar a otros familiares algún legado específico. Si tu situación es más sencilla, quizá una sola persona sea suficiente. Considera siempre una persona sustituta por si el heredero principal faltara antes que tú.
Albacea: confianza y capacidad, no cariño solamente
El albacea necesita ser organizado, tener tiempo y estar dispuesto a lidiar con trámites. No siempre la persona a la que más quieres es la mejor para ese papel. Considera que puede ser un familiar, un amigo cercano o un profesional, y que su cargo se retribuye: puedes fijar tú el pago o, si no lo haces, la ley prevé un porcentaje del importe líquido de la herencia (en el Código Civil Federal, 2 %).
Tutor: lo más difícil y lo más importante
Si tienes hijos menores, la pregunta es “¿quién los criaría y con qué valores?”. Habla con la persona antes de nombrarla, y piensa también en su situación de vida (salud, vivienda, estabilidad). Puedes nombrar a alguien para la tutela y a otra persona para administrar el dinero de los menores, lo cual separa el cuidado personal del manejo económico.
Cómo saber si alguien dejó testamento (RENAT)
Si un familiar fallece y no sabes si hizo testamento, el camino es el Registro Nacional de Avisos de Testamento (RENAT), una base de datos nacional administrada por la Secretaría de Gobernación en la que se concentran los avisos de testamentos otorgados en el país desde 1995. A mediados de agosto de 2025, el sistema contaba con más de 7.5 millones de avisos, y cerca de la mitad se registra durante la campaña anual.
Importante: el RENAT no es una consulta pública en la que cualquiera pueda poner un nombre y obtener respuesta. La búsqueda la solicita un notario o una autoridad judicial al iniciar el procedimiento sucesorio, con datos de la persona fallecida como nombre completo, fecha y lugar de nacimiento. Con el resultado se identifica el último testamento registrado, el notario ante quien se otorgó y dónde se guarda el original. Por eso es tan útil avisar a tus personas de confianza ante qué notaría hiciste el tuyo.
Conviene saber, además, que la persona que hereda dispone de plazos para iniciar los trámites y reclamar sus derechos, que pueden variar según el tipo de acción y la entidad; no lo dejes pasar años sin consultar con un notario o abogado.
¿Se pagan impuestos por heredar?
Es una pregunta frecuente y con razón, sobre todo porque en 2026 el tema volvió al debate público. La respuesta corta, a la fecha de esta publicación (octubre de 2026): no existe un impuesto federal a la herencia, y los bienes que se reciben por herencia o legado están exentos del Impuesto Sobre la Renta, conforme al artículo 93, fracción XXII, de la Ley del ISR. Esto se explica con detalle en este análisis de Infobae México.
Ahora, “exento” no significa “sin obligaciones”:
- Si en el año tus ingresos totales —incluidos los exentos— superan $500,000, el artículo 150 de la Ley del ISR te obliga a informar en tu declaración anual lo que recibiste por herencia o legado, sin importar su monto. Si te corresponde y no lo informas, puedes perder la exención.
- Si la persona fallecida tenía actividad empresarial, ingresos por arrendamiento u otras obligaciones periódicas, el albacea debe presentar los avisos correspondientes ante el SAT (por ejemplo, el de apertura de sucesión) dentro del mes siguiente, y responde por las contribuciones causadas durante su cargo.
- Existen costos de trámite: honorarios notariales, derechos de registro y, en muchos estados, impuestos locales sobre la adquisición de inmuebles. Algunos prevén beneficios: en la Ciudad de México, por ejemplo, el Código Fiscal contempla una tasa de 0 % para ciertas herencias de inmuebles de valor limitado, adjudicadas al cónyuge, concubino, descendientes o ascendientes en primer grado dentro de los cinco años siguientes al fallecimiento, según detalla la revista Veritas del Colegio de Contadores Públicos. Cada entidad tiene sus propias reglas.
- Si el heredero vende un inmueble heredado, esa venta puede causar ISR sobre la ganancia, según las reglas aplicables.
Este año, además, se discutió públicamente la posibilidad de gravar herencias de alto valor, a partir de una propuesta legislativa y de comentarios en la Suprema Corte; la presidenta rechazó crear un nuevo gravamen y, hasta donde se sabe a la fecha, no hay reforma aprobada.
Como estas cuestiones pueden cambiar, conviene verificar con un contador o con el SAT antes de tomar decisiones. Si vas a recibir una herencia o la administrarás como albacea, es útil saber qué es el RFC y la e.firma, porque ambos suelen ser necesarios en trámites con el SAT.
Cuándo conviene cambiar o actualizar tu testamento
Un testamento no se hace “para siempre”: se hace para tu vida de hoy, y se actualiza cuando tu vida cambia. Algunos momentos en los que vale la pena revisarlo:
- Te casas, te separas, te divorcias o empiezas a vivir en pareja.
- Nace un hijo o cambia la situación de alguno de tus dependientes.
- Compras o vendes un inmueble, abres un negocio o recibes una herencia.
- Fallece alguien que habías nombrado como heredero, albacea o tutor.
- Cambias de estado o de país de residencia.
- Tu relación con alguna de las personas nombradas cambia de manera importante.
Para cambiarlo no tachas ni escribes encima: otorgas uno nuevo ante notario, que sustituye al anterior. Si por alguna razón existen varios, el último válido es el que se toma en cuenta. Muchas notarías ofrecen un trato favorable a quienes ya tienen un testamento con ellas, pregúntalo.
Testamento y finanzas personales: cómo encajan
Un testamento no es un tema aparte de tu vida financiera, es parte de ella. Quien ya tiene el hábito de revisar sus números suele ver el testamento como un paso natural. De hecho, si estás armando tu base financiera, esta puede ser una buena lista de lecturas complementarias dentro del blog:
- Para saber en qué punto estás, haz el checklist de salud financiera de 5 minutos.
- Si pensar en todo esto te genera ansiedad, no eres el único: el estrés financiero tiene nombre y se puede manejar.
- Para empezar a construir patrimonio aunque sea poco a poco, mira cómo invertir con $500 pesos y cómo funciona el interés compuesto.
- Si apenas comienzas tu vida crediticia, revisa cómo construir un historial crediticio desde los 18 años.
- Para entender cuánto de tu ingreso puedes comprometer con seguridad, consulta la capacidad de endeudamiento.
- Y si tienes un negocio o piensas emprender, el artículo sobre persona física vs. persona moral te ayudará a entender cómo se estructura lo que podrías dejar.
En el fondo, ordenar tus finanzas y hacer un testamento comparten una idea: tomar decisiones hoy, con calma, para no tomarlas después bajo presión. Quien ya revisa su presupuesto, sus deudas y sus beneficiarios está a un paso de dejar todo coherente.
Errores frecuentes al hacer un testamento
Dejarlo “para después”
Es el error más común y el más costoso. No hay edad ideal para empezar, y un testamento sencillo hoy es mejor que uno perfecto que nunca se firma.
Hacerlo sin asesoría o con formatos de internet
Una plantilla descargada no tiene la validez ni la revisión de un testamento otorgado ante notario. Si hay un error de forma, el documento puede ser impugnado o no aplicarse como pensabas.
No avisar a nadie
Un testamento que nadie sabe que existe puede tardar en aparecer. No necesitas contar su contenido, pero sí dónde se otorgó y quién es el albacea.
Olvidarse de los beneficiarios del seguro y de la Afore
Ya vimos que funcionan aparte. Revisa nombres, porcentajes y datos de contacto, especialmente si cambió tu situación familiar.
No contemplar a los dependientes
Dejar fuera a un hijo menor o a un cónyuge dependiente sin asegurar sus alimentos genera conflictos y reclamaciones. El notario te ayudará a evitarlo.
Escribir contraseñas o instrucciones privadas en el testamento
El testamento es un documento formal; las claves y accesos no van ahí. Para eso, lo prudente es dejar una forma segura y separada de que tu persona de confianza pueda acceder a lo necesario.
No actualizarlo
Un testamento con herederos que ya fallecieron o con una situación familiar distinta a la actual puede generar justo los problemas que quería evitar. Revísalo cuando tu vida cambie.
Preguntas frecuentes
¿Qué es un testamento y para qué sirve?
Un testamento es un documento legal, personal y revocable, en el que una persona decide qué pasará con sus bienes, derechos y deberes después de su muerte. Sirve para elegir a tus herederos, repartir tu patrimonio como quieras, nombrar a un albacea que lo ejecute y, si tienes hijos menores, proponer quién se encargaría de su tutela.
¿Desde qué edad se puede hacer un testamento en México?
Depende del estado. En la Ciudad de México, el Estado de México y la mayoría de las entidades se puede desde los 16 años; de acuerdo con reportes de medios, en algunos estados, como Chihuahua, Coahuila, Puebla, Quintana Roo, Sinaloa, Tabasco y Tlaxcala, desde los 14, y en Jalisco y Michoacán se exige la mayoría de edad. Además, la persona debe estar en pleno uso de sus facultades mentales. Como los códigos civiles pueden reformarse, conviene confirmarlo con un notario de tu entidad.
¿Cuánto cuesta hacer un testamento en México?
El costo depende del estado y de la notaría. Durante la campaña Septiembre, Mes del Testamento 2026 los precios preferenciales fueron, por ejemplo, de $1,000 en Chiapas, $1,500 en el Estado de México y Baja California, $1,800 en Puebla, $2,000 en Aguascalientes, $2,300 en Jalisco, $2,500 en Nuevo León y $3,800 en la Ciudad de México. Fuera de la campaña el costo suele ser mayor, por eso conviene pedir un presupuesto por escrito y preguntar por descuentos vigentes.
¿Necesito tener propiedades para hacer un testamento?
No. Un testamento no es solo para quienes tienen casas o terrenos. Puedes incluir dinero en cuentas, un coche, una moto, un negocio, equipo de trabajo, ahorros o cualquier bien con valor, y también decidir quién se encargará de tus asuntos y de tus hijos si los tienes.
¿Qué pasa si muero sin testamento en México?
Se abre una sucesión legítima o intestada, en la que la ley decide quiénes heredan según el parentesco: normalmente hijos, cónyuge, padres, otros familiares y, en ciertos casos, la pareja en concubinato, con reglas que varían por estado. Si todos los herederos son mayores de edad y están de acuerdo, el trámite puede hacerse ante notario; si hay desacuerdos o menores de edad, suele pasar a un juez, con más tiempo y costo.
¿Puedo cambiar o cancelar mi testamento después?
Sí. El testamento es revocable: puedes modificarlo o sustituirlo cuantas veces quieras mientras tengas capacidad para hacerlo. Si existen varios, el último válido es el que cuenta. Lo recomendable es otorgar uno nuevo ante notario y no hacer tachaduras sobre el anterior.
¿Mi pareja hereda automáticamente si no estamos casados?
No siempre. En el Código Civil Federal, la concubina o el concubinario tiene derecho a heredar si vivió con la persona durante los cinco años previos a su muerte o si tuvieron hijos; otros estados piden menos tiempo, y en todo caso la relación debe acreditarse, lo cual puede ser un trámite largo. Con un testamento puedes nombrar a tu pareja como heredera sin depender de esa prueba.
¿Se pagan impuestos por heredar en México?
No existe un impuesto federal a la herencia y lo que se recibe por herencia o legado está exento de ISR, sea cual sea el monto. Aun así, si tus ingresos totales del año (incluidos los exentos) superan $500,000, debes informar en tu declaración anual lo recibido por herencia; omitirlo puede hacerte perder la exención. También puede haber costos de notario, registro e impuestos locales sobre inmuebles, y vender un inmueble heredado puede causar ISR sobre la ganancia.
¿Cómo sé si alguien dejó testamento?
A través del Registro Nacional de Avisos de Testamento (RENAT), que concentra los avisos de testamentos otorgados en el país. La consulta no es pública: la solicita un notario o una autoridad judicial al iniciar la sucesión, y con el resultado se puede localizar el testamento y la notaría donde se otorgó.
Conclusión: lo mínimo que puedes hacer esta semana
Un testamento no es un documento sobre la muerte; es un documento sobre las personas que quedan. Es una manera concreta de decir “esto es lo que quiero para ellos” y de evitarles decisiones difíciles en el peor momento posible. No requiere que seas mayor, que tengas propiedades ni que sepas de leyes: requiere una cita, una identificación y un poco de reflexión sobre quién importa en tu vida.
Si hoy no puedes ir al notario, puedes avanzar sin gastar un peso. Haz una lista de lo que tienes, anota a quién se lo dejarías, revisa los beneficiarios de tu seguro y tu Afore, y decide quién sería tu albacea. Con eso, la visita a la notaría será una conversación de media hora y no un proyecto enorme. Y si algún día un imprevisto te obliga a mirar tus finanzas de cerca, recuerda que tienes herramientas, como la guía para administrar tu dinero, para tomar decisiones con calma.
Cuidar a los tuyos no empieza cuando ya no estás. Empieza con las decisiones que dejas ordenadas mientras sí.
Este contenido es informativo y no constituye asesoría legal, fiscal ni financiera. Para casos concretos, consulta a un notario público o a un abogado de tu entidad.
Comparte este artículo
Deja un comentario
Publicaciones relacionadas
Aguinaldo 2026: cuándo se paga, cómo se calcula y qué hacer si no te lo pagan
Leer más →
¿Qué hacer si te niegan una cuenta bancaria en México?
Leer más →
Gastos de septiembre: cómo planear las fiestas patrias sin descuadrar tu quincena
Leer más →